※本記事は一部にPR(アフィリエイト広告)を含みます。
投資で資産を増やすために一番大事なのは、実は「どの銘柄を選ぶか」じゃないんだよね。
土台になる「お金の知識」があるかどうかで、この先の伸び方がまるで変わってくるよ。
この記事では、私が6年で3000万円貯めるまでに身につけた知識を、6つのSTEP・全23項目のチェックリストにまとめたよ。今回、最後に「将来を見える化するライフプラン表」のSTEPを新しく追加したから、家計管理やNISAはできてるのに、なんとなく将来が不安…という人はぜひ最後までチェックしてみてね。
- STEP1:現状把握と「守り」の構築(家計管理)
- STEP2:制度と仕組みの理解(社会保障・税金)
- STEP3:投資の原理原則(資産運用の基礎)
- STEP4:金融商品とコストの目利き(実践準備)
- STEP5:情報の取捨選択とメンタル管理(継続・応用)
- STEP6:将来を「見える化」する(ライフプラン表)【新設】
STEP1:現状把握と「守り」の構築(家計管理)
投資の原資を作るための土台が、家計管理。ここが崩れていると、どんなに良い商品を選んでも積立が続かないよ。
チェックするのは「収支の見える化」「生活防衛費の確保(3〜6ヶ月分)」「ニーズとウォンツの区別」「高利負債の整理」の4つ。ここで家計簿をつけ始めておくと、この先ずっと役立つ「自分の数字」が貯まっていくよ。
- ✅ 収支の把握:先月の手取り収入と総支出を1円単位で把握している
- ✅ 固定費の見直し:過去3ヶ月以内にスマホ代・保険料・サブスク等を確認した
- ✅ 生活防衛費:投資用とは別に3〜6ヶ月分の現金を確保している
- ✅ 負債ゼロ:リボ払い・キャッシング・消費者金融の借金がない(住宅ローン除く)
- ✅ 価値観の整理:「見栄」ではなく「自分の幸せ」のための支出になっている
STEP2:制度と仕組みの理解(社会保障・税金)
日本には「知っているだけで得をする」制度がたくさんあるよ。ここを知らないまま投資だけ頑張るのは、実はすごくもったいない。特に高額療養費制度みたいな社会保障の知識は、STEP1で見直した固定費(医療保険など)をさらに削れるかどうかに直結するよ。
- ✅ 社会保障の理解:高額療養費制度を把握し、医療保険を最小限にできている
- ✅ NISAの活用:証券口座を開設し、非課税運用のメリットを人に説明できる
- ✅ ふるさと納税:自分の寄付限度額を把握し、正しく活用できている
- ✅ iDeCoの検討:自分の働き方でのメリット・デメリットを理解している
証券口座、SBI証券と楽天証券のどっちがいいか迷う人も多いはず。私も含め、実際どちらを選ぶかで迷う人向けに簡単な診断を作ったから、まだ決めてない人はチェックしてみてね。NISAは知識が完璧に揃ってからじゃなく、早めに始めて経験を積みながら知識を足していくのがおすすめだよ。
STEP3:投資の原理原則(資産運用の基礎)
ここを理解しておくと、「絶対儲かる」的な怪しい投資話に振り回されなくなるよ。世界共通のルールを知っているかどうかが、耐性になる。
- ✅ リスクリターンの理解:「年利10%以上には相応のリスクがある」と分かる
- ✅ 複利計算:30年後の資産をシミュレーションしたことがある
- ✅ 長期・積立・分散:この3つが最強の防衛策である理由を説明できる
- ✅ インフレ対策:現金の価値は下がり続ける可能性があることを理解している
STEP4:金融商品とコストの目利き(実践準備)
ここは、金融機関に「カモ」にされないための判断力を養うパート。株式・債券・投信・不動産・外貨、それぞれの特性とコストを知っておこう。
- ✅ 商品特性理解:オルカン(全世界株式)が「株式100%のハイリスク商品」だと認識している
- ✅ 手数料感度:投資信託の信託報酬は「0.2%以下」が基準だと知っている
- ✅ リスク許容度把握:資産が50%以上暴落しても生活に支障がないか把握している
- ✅ 為替リスク理解:円高と暴落が重なった局面への対応を準備している
- ✅ サテライト割合:個別株は資産の10〜20%までを基本にしている
STEP5:情報の取捨選択とメンタル管理(継続・応用)
投資で一番難しいのは、実は「続けること」。ブームや暴落に流されない自分軸を持てているかをチェックしよう。
- ✅ 1次情報確認:SNSの噂ではなく金融庁・企業の公式情報を確認する習慣がある
- ✅ 暴落時シミュレーション:「暴落時にどう動くか」を事前に決めている
- ✅ 他との比較回避:「爆益報告」に影響されず、自分の入金ペースを維持できている
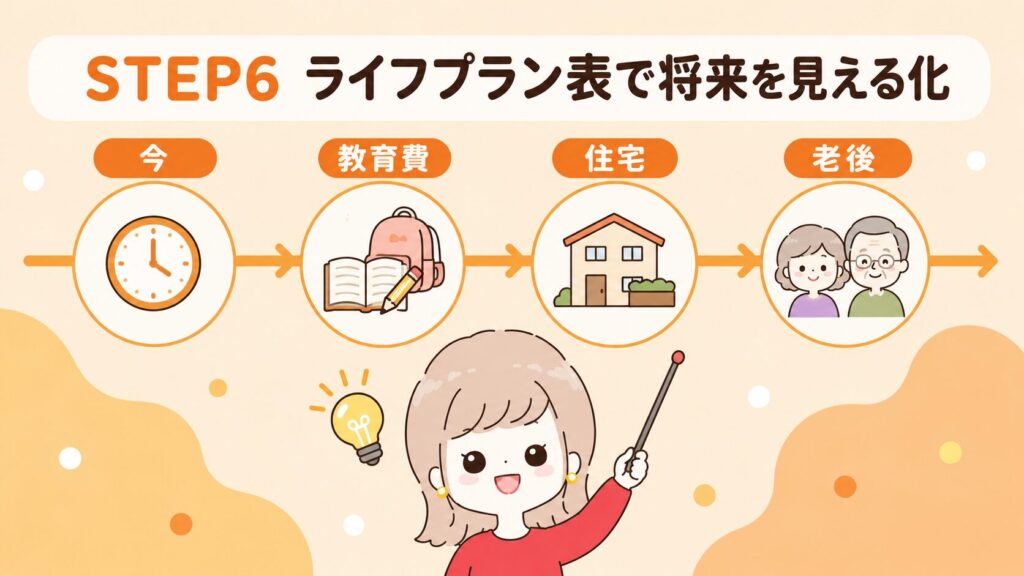
STEP6:将来を「見える化」する(ライフプラン表)
ここまでのSTEP1〜5、お疲れさま。家計を整理して、NISAも始めて、投資の原則も商品の目利きも学んで、続けるためのメンタルも整えた。それでも、正直まだ「これで本当に大丈夫かな」って引っかかってる感覚、ない?
実はこれ、私の考え方なんだけど、ライフプラン表って一番最初に作るものじゃないと思ってるの。教育費や老後資金の表を最初から完璧に作ろうとしても、家計の実態データもNISAの実体験もないうちは、机上の空論になりがち。まずはNISAを始めて、家計簿でデータを貯めながら、STEP2で学んだ制度の知識を使って固定費や無駄な支出を見直す。そうやって「今の自分のリアルな数字」が揃ってから初めて、ライフプラン表が意味を持つんだよね。
でも、最終的にはライフプラン表を作らないと、「今、投資にいくら回すのが最適か」「今、いくらまでなら使っていいお金なのか」がずっと曖昧なまま。ここまで頑張って土台を作った人ほど、最後のこのSTEPで一気に視界がクリアになるよ。
その「見えていないこと」を数字にする表が、ライフプラン表。今後の収入・支出に加えて、教育費・住宅・車・老後資金などの将来のイベントを時系列で書き出し、いつ・いくら必要になるかを見える化するものだよ。

正直に言うと、私も最初はライフプラン表を作ってなかったんだよね。家計管理とNISAだけやってれば大丈夫だと思ってた。でも実際に作ってみたら、「このタイミングでいくら投資に回せるか」「この先の働き方をどう選べば無理がないか」まで、初めて自分の言葉で判断できるようになったの。あの時もっと早く作っておけばよかったって、今でも思ってる。
- ✅ 教育費・住宅・老後など、将来のお金が動くタイミングと金額を数字で書き出したことがある
- ✅ その数字をもとに、今の投資額や今後の働き方について自分なりに判断できている
「STEP1〜5はまだこれから」という人も多いはず。NISAを始めたのに不安が消えない理由について、詳しくはこちらにまとめたよ。
自分ひとりで表を作るのはハードルが高い…という人は、プロのFPと一緒に作ってもらうという方法もあるよ。こういう方には特におすすめ。
- 教育費・住宅・老後資金、どれから考えればいいか分からない人
- 自分で表を作る時間や自信がない人
- 簡易的な表ではなく、ちゃんと踏み込んだ内容で作ってほしい人
マネーキャリアの無料FP相談なら、予約時に「ライフプラン表作成希望」と伝えるとライフプラン表作成に強いFPをアサインしてもらえるよ。私からも事前に「まずは家計・将来の希望のヒアリングとライフプラン表の作成を優先してほしい」とお願いしてあるから、いきなり商品を勧められる心配は少ないはず(確約ではなく、あくまで運用ベースの話だよ)。
「プロに頼む前に、まずは私に直接聞いてみたい」という人は、公式LINEに登録してね。個別のサポートについて案内することもあるよ。
まとめ:今の自分の伸びしろを見つけよう💡
- ✅ STEP1:家計を見える化し、生活防衛費と負債ゼロで「守り」を固める
- ✅ STEP2:NISA・iDeCo・ふるさと納税など、知っているだけで得する制度を使い切る
- ✅ STEP3:複利・分散の原則を理解し、怪しい投資話への耐性をつける
- ✅ STEP4:商品・手数料の目利きで、金融機関の「カモ」にならない判断力をつける
- ✅ STEP5:1次情報を確認し、暴落時の動きを事前に決めて、続けられるメンタルを作る
- ✅ STEP6:ライフプラン表で教育費・住宅・老後の不安を数字にし、最適な投資額と今使っていいお金が分かるようになる
すべての項目にチェックがつかなくても大丈夫。私も最初は一つもチェックがありませんでした。大切なのは「今の自分に足りないのはどこか」を自覚すること。足りない項目が見つかったら、そこがあなたの「伸びしろ」だよ。特にSTEP6のライフプラン表は、家計もNISAもやってるのに後回しにしがちな人が多い印象。だからこそ伸びしろになりやすいところだよ。
まずはこれだけでもやってみてね。
まだ家計簿アプリを使ってない人へ。マネーフォワード MEなら、口座やクレジットカードを連携するだけで収支を自動で取得・更新してくれるから、手入力の手間なく続けやすいよ。
公式LINEでもっと詳しく
ここまで読んでくれてありがとう。今の自分に足りない項目が見えてきたら、次の一歩は公式LINEでサポートしているよ。
- 家計バランス診断ツール(β版)を無料で使える
- 個別の相談・サポートについて、不定期の限定募集に参加できる